Indra Group acelera la contratación en el tercer trimestre, y registra de nuevo crecimientos de doble dígito en ingresos y EBIT
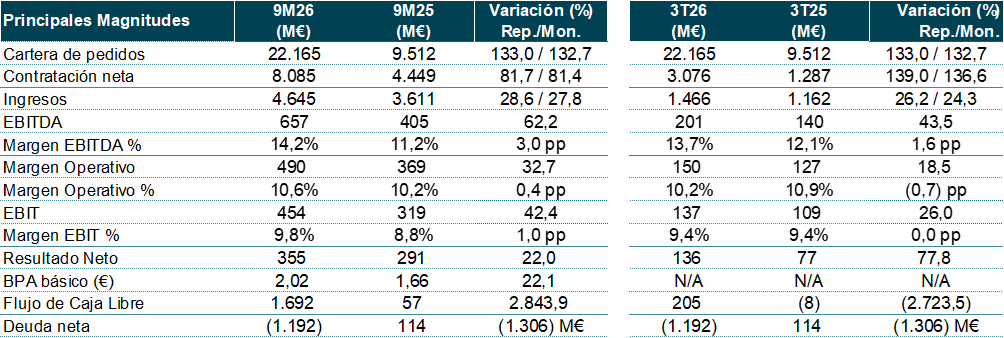
La cartera alcanza los 22.165 M€ en los nueve primeros meses de 2026 frente a 9.512 M€ en el mismo periodo del año anterior, con todas las divisiones contribuyendo al crecimiento.
La contratación continúa su senda de crecimiento interanual y se sitúa en 8.085 M€, acelerando su desempeño en el tercer trimestre del año (139%), principalmente impulsada por los contratos de IRIS² en Espacio.
Los ingresos suben un 29% respecto a los nueve primeros meses de 2025, con incrementos interanuales en todas las divisiones, destacando Defensa (100%) y Tráfico Aéreo (Air Traffic-AT- 23%).
El EBITDA y el EBIT registran avances interanuales del 62% y 42% respectivamente, lo que se traduce en una mejora de 1,0 punto porcentual en la rentabilidad de Indra Group (margen EBIT del 9,8% en el periodo frente a un 8,8% en el mismo plazo del año anterior).
El resultado neto aumenta un 22% interanual, hasta los 355 M€.
La generación de caja (FCF) alcanza los 1.692 M€ en los nueve meses de 2026, frente a los 57 M€ del mismo tiempo en 2025.
En el tercer trimestre del año se ha anunciado la adquisición de una participación del 30% en TRC (IndraMind) y del 100% de Dares Technology (Defensa), así como la adquisición de la planta industrial de As Pontes (Galicia).
La compañía reitera todos los objetivos financieros para 2026: más de 7.000 M€ de ingresos en moneda local, un EBIT mayor que 700 M€ y más de 375 M€ de Flujo de Caja Libre.
Los ingresos crecieron un 29% hasta los 4.645 millones de euros en los primeros nueve meses del año
La compañía reitera un trimestre más los objetivos financieros de 2026
| Josep Maria Recasens, consejero delegado de Indra Group, declaró: “El tercer trimestre confirma la fortaleza de nuestro crecimiento y evidencia el potencial de Espacio como uno de los grandes motores de Indra Group. La contratación vinculada a IRIS² constituye un hito para la compañía y refuerza nuestra posición para liderar grandes programas tecnológicos e industriales europeos.Estamos avanzando para cumplir nuestros compromisos y consolidando nuestras capacidades de ejecución para garantizar las entregas, a través de la mejora de nuestro modelo operativo para ganar agilidad, eficiencia y capacidad de respuesta. En definitiva, estamos construyendo una Indra Group más integrada, más industrial y orientada al producto, preparada para convertir el crecimiento de nuestra cartera en resultados sostenibles y creación de valor a largo plazo. Estos avances constituyen una base sólida para el nuevo Plan Estratégico que presentaremos en noviembre y que marcará la próxima etapa de crecimiento y transformación de nuestra corporación.” |
Las adquisiciones han aportado 529 M€ en las ventas de los nueve meses de 2026 versus 11 M€ en el mismo periodo de 2025. En Defensa ha contribuido inorgánicamente la adquisición de TESS Defence; en Espacio Hispasat e Hisdesat; y en AT Micronav y Global ATS. En cuanto a desinversiones, la división de BPO de Minsait contribuyó con 62 M€ a las ventas de los tres trimestres del año frente a 143 M€ en el mismo plazo del ejercicio anterior.
Magnitudes más importantes de los resultados
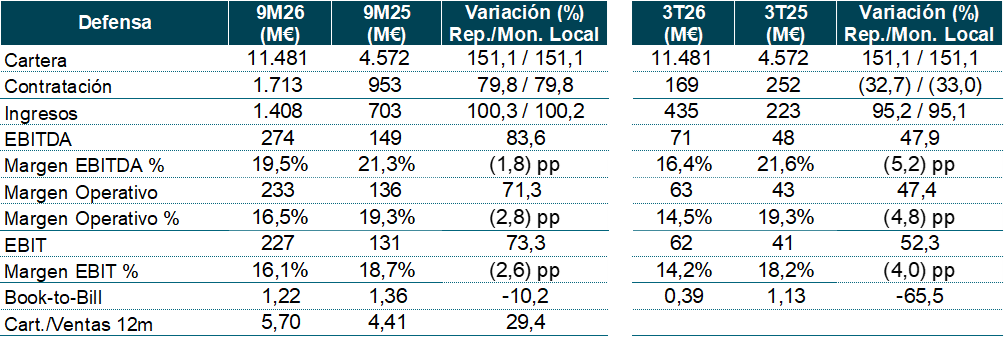
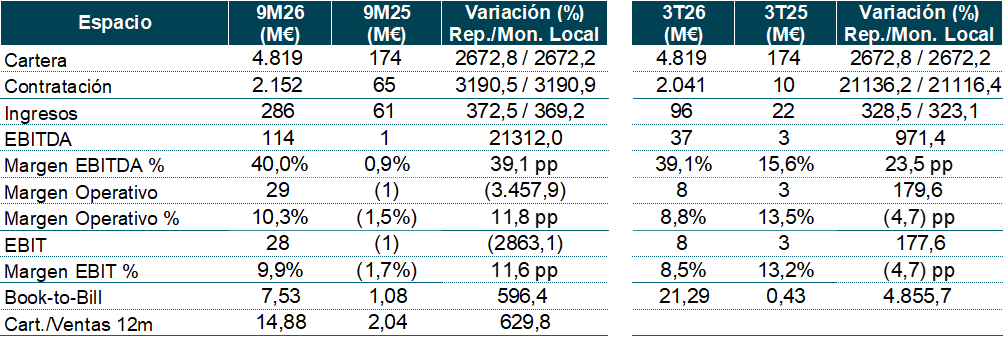
La cartera desde enero hasta septiembre de 2026 alcanzó los 22.165 M€, aumentando un 133% en comparación con los mismos meses de 2025, e impulsada principalmente por Defensa (6.909 M€) y por Espacio (4.645 M€), gracias a la consolidación de Hispasat e Hisdesat de 2.722 M€ y a los contratos de 1.926 M€ por el programa IRIS²; así como por Movilidad y el contrato de Transport for London (605 M€). Tanto Tráfico Aéreo (AT) como Minsait también aportaron crecimiento en el período. La ratio de cartera sobre ventas de los últimos doce meses se situó en 3,42x versus 1,88x en el mismo periodo del año anterior.
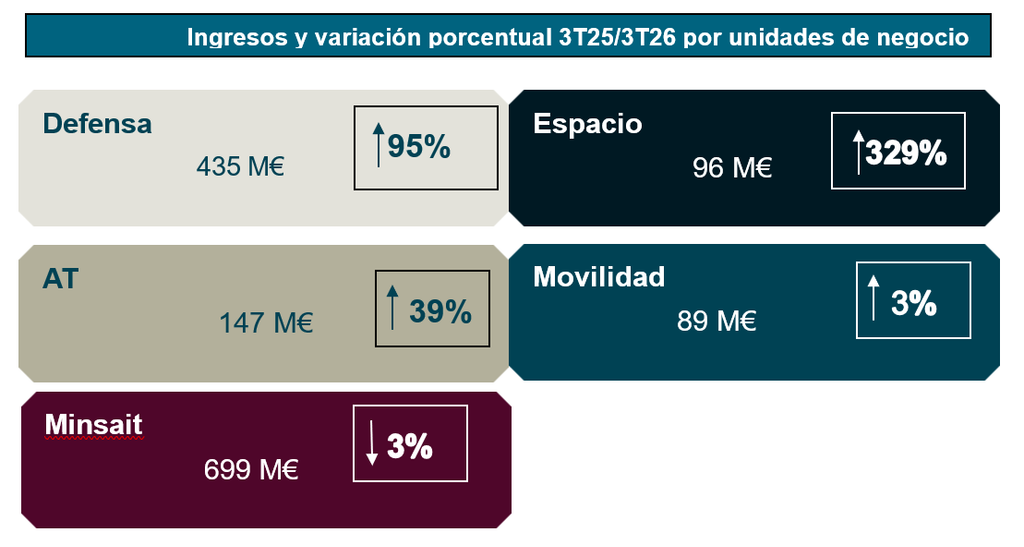
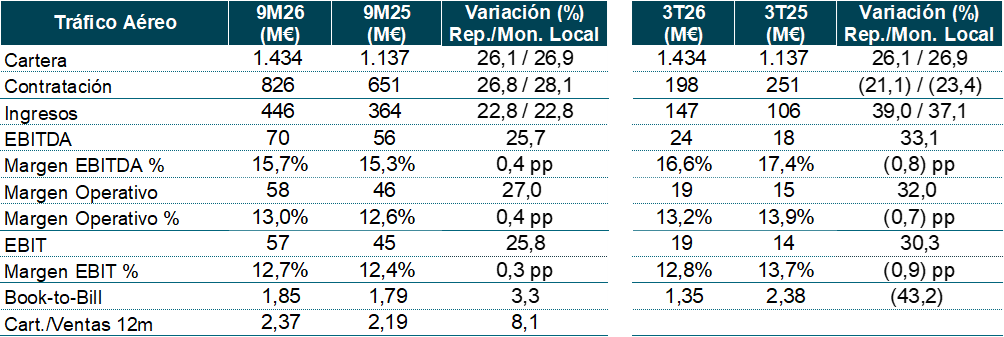
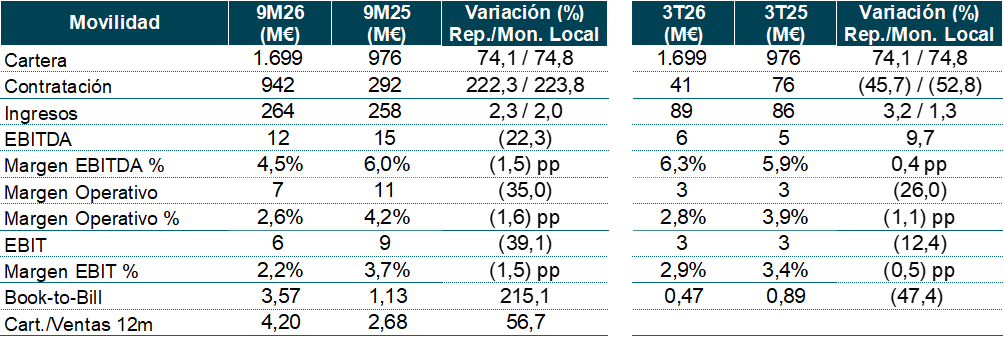
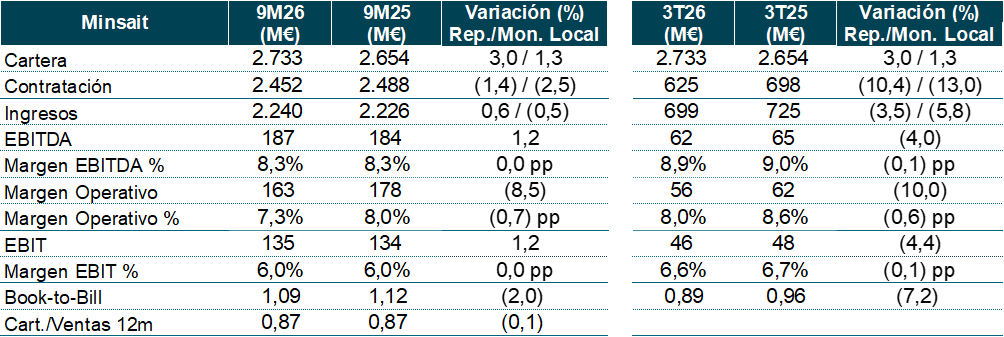
Los ingresos, hasta septiembre de 2026, aumentaron un 29% interanualmente, con todas las divisiones presentando crecimientos en el período acumulado: Espacio creció un 372%, Defensa un 100%, AT un 23%, Movilidad el 2% y Minsait un 1%. Por su parte, los ingresos en el tercer trimestre crecieron un 26%, destacando los aumentos del 329% en Espacio, del 95% en Defensa, el 39% en AT y 3% en Movilidad, mientras que Minsait registró una caída del 3%.
- Defensa (+95%). Las ventas crecieron con fuerza impulsadas por la contribución de los Programas Especiales de Modernización, el negocio de Vehículos Terrestres y los proyectos de radares en Alemania y Ucrania, así como por la buena evolución del segmento de Weapons & Ammunition. Por el contrario, el programa FCAS registró una menor contribución frente al mismo periodo del año anterior.
- Espacio (+329%). Las ventas aumentaron significativamente impulsadas por la contribución inorgánica de Hispasat e Hisdesat, con un comportamiento destacado de los negocios en España, América y Europa.
- AT (+39%). Los ingresos avanzaron apoyados en el fuerte crecimiento de la actividad en América, gracias a contratos de radares y radios en Estados Unidos, así como en AMEA y Europa, impulsados por proyectos de radares y sistemas de gestión del tráfico aéreo en varios mercados internacionales.
- Movilidad (+3%). Las ventas registraron un crecimiento moderado, destacando la evolución positiva de los negocios en España, especialmente en soluciones de ticketing y Sistemas Inteligentes de Transporte.
- Minsait (-3%). Los ingresos se vieron afectados principalmente por la desconsolidación del negocio de BPO, en un contexto marcado por descensos en Telecom y Media, Servicios Financieros, Energía e Industria, y Administraciones Públicas y Sanidad.
El tipo de cambio aportó 28 M€ a los ingresos en los nueve primeros meses de 2026 (+0,8pp), principalmente por la revalorización de las divisas de Colombia, Brasil y México frente al euro.
Los ingresos orgánicos en el mismo periodo (excluyendo la contribución inorgánica de las adquisiciones y desinversiones y el efecto del tipo de cambio) aumentaron un 16%, con crecimientos notables en Defensa (del 61%) y AT (22%), así como en Minsait un 3% y Movilidad el 2%. Por su parte, los ingresos orgánicos de Espacio descendieron un 17% en los nueve meses de 2026.
La contratación neta en los primeros nueve meses de 2026 aumentó un 82%, con un fuerte crecimiento en todos los negocios, entre los que destaca Espacio, que creció más de un 3.191%, principalmente impulsado por el programa IRIS², cuya adjudicación a Hispasat como contratista principal del segmento terreno del programa y de la constelación Low LEO generó una contratación de 1.926 M€ en el trimestre; así como Movilidad (más del 222%), sobre todo debido al contrato de Transport for London, el contrato de sistemas ferroviarios en Arabia Saudí y el contrato de Transport for Washington. Por su parte, la contratación en Defensa aumentó un 80%, impulsada por la fuerte contribución del proyecto Eurofighter (489 M€), los Programas Especiales de Modernización (206 M€), el negocio de Simulación (PEM de sistema avanzado integrado de entrenamiento de vuelo como subcontratista de Airbus) y el área de Defensa Aérea (contrato de 129 M€ en radares en la República Democrática del Congo).
Por su parte la contratación en AT ascendió un 27% del que destaca el contrato de radares en la República Democrática del Congo y en Emiratos Árabes Unidos, y radios en Egipto, así como el contrato de radares de vigilancia con la FAA en Estados Unidos. Por último, la contratación en Minsait cayó un 1% principalmente condicionada por los descensos registrados en Telecom y Media y Energía e Industria.
La contratación neta en el periodo del tercer trimestre de 2026 creció un 139% impulsada por Espacio, gracias a los contratos ya mencionados bajo el marco del programa IRIS².
Con todo ello, la ratio book-to-bill de contratación sobre ventas se situó en el 1,74x versus 1,23x en los nueve meses del ejercicio anterior.
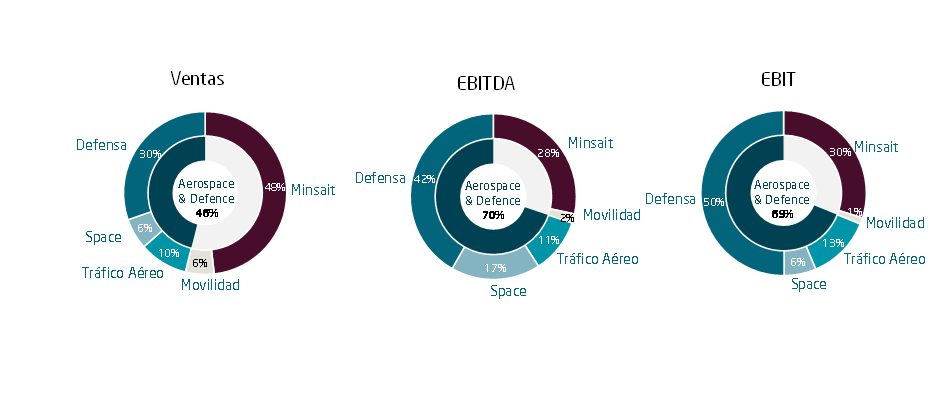
El margen EBITDA en este mismo periodo se situó en el 14,2% frente al 11,2% de los mismos nueve meses en 2025, con un crecimiento del EBITDA en términos absolutos del 62%. Esta mejora de márgenes se explica principalmente por el mayor aumento de ingresos de las divisiones de mayor margen, Defensa y AT, así como por la contribución inorgánica de Hispasat e Hisdesat. Excluyendo el impacto de TESS, el margen EBITDA se habría situado en el 15,0%. En lo que respecta únicamente al tercer trimestre del año, el margen EBITDA se situó en el 13,7% (14,5% excluyendo dicho impacto) contra el 12,1% en esos tres meses de 2025, con un crecimiento del EBITDA en términos absolutos del 44%.
En cuanto al margen Operativo, en los nueve meses de 2026 fue del 10,6% versus 10,2% mismo plazo de 2025, con un crecimiento en términos absolutos del 33%. Otros ingresos y gastos operativos (diferencia entre Margen Operativo y EBIT) ascendieron a -37 M€ versus -51 M€ el año pasado, con el siguiente desglose: costes de reestructuración de la plantilla de -22 M€ frente a -29 M€; impacto del PPA (Purchase Price Allocation) en la amortización de los intangibles de -13 M€ versus -12 M€, provisión por la compensación retributiva en acciones del incentivo de medio plazo de -9 M€, misma cifra que en el mismo periodo de nueve meses de 2025; y por último el efecto de la venta del negocio de BPO que generó un beneficio de 7 M€.
El margen EBIT desde enero a septiembre se situó en el 9,8% (10,4% excluyendo el impacto de TESS) en comparación con el 8,8% de los mismos meses en 2025, presentando el EBIT un crecimiento en términos absolutos del 42%. En lo que respecta al tercer trimestre del año únicamente, el margen se situó en el 9,4% (9,9% excluyendo dicho impacto) igual al mismo trimestre de 2025 (también del 9,4%), y aumentando el EBIT un 26% en términos absolutos.
Con relación al Resultado Neto, en los primeros nueve meses de 2026 se situó en 355 M€ frente a los 291 M€ del mismo periodo en 2025, lo que supuso un crecimiento del 22%, como consecuencia principalmente de la mejora operativa. Excluyendo el impacto puntual derivado del aumento en la valoración de la participación en TESS registrado el año anterior, el resultado neto habría aumentado un 64%.
El Flujo de Caja Libre, también de enero a septiembre, se situó en 1.692 M€ contra 57 M€ el año precedente, principalmente impulsado por los anticipos recibidos para los Programas Especiales de Modernización. Excluyendo el impacto neto del capital circulante de estos programas y considerando un factoring histórico constante de 187 M€ (el registrado por Indra Group en el cierre de todos los trimestres de los últimos años), el FCF de la compañía habría sido de 70 M€ en los nueve meses del ejercicio en curso.
En cuanto a la Deuda Neta, el grupo ha terminado en septiembre de 2026 con una posición positiva de Caja Neta de 1.192 M€ (Deuda Neta de 431 M€ excluyendo los anticipos de los PEM y considerando un factoring equivalente a los periodos anteriores) frente a una Deuda Neta de 583 M€ en diciembre de 2025 y de 114 M€ en septiembre de 2025. La ratio de Deuda Neta/EBITDA LTM (excluyendo el impacto NIIF 16) se situó en -1,4x en septiembre de 2026 (0,5x excluyendo los anticipos de los PEM y considerando un factoring equivalente a los periodos anteriores) frente al 1,0x en diciembre de 2025 y el 0,2x en septiembre de 2025.
| Objetivos 2026 • Ingresos en moneda local¹: mayores de 7.000 M€. EBIT reportado²: superior a 700 M€. • Flujo de Caja Libre reportado³: superior a 375 M€. ¹ Incluye la consolidación de BPO hasta su venta ² No incluye el resultado puntual de la venta del activo de BPO ³ Excluye los anticipos de los programas de Defensa (PEM) de Indra y de las UTEs donde participa, y considera factoring constante (187 M€) |
Otros acontecimientos destacados del trimestre
El tercer trimestre de 2026 estuvo marcado por importantes avances en el ámbito espacial y por una reorganización de la estructura directiva de la compañía. En agosto, el consorcio SpaceRISE, integrado por Eutelsat, SES e Hispasat, participada mayoritariamente por Indra Group, culminó las negociaciones con la Comisión Europea y la Agencia Espacial Europea para el desarrollo de IRIS², el futuro sistema europeo de comunicaciones seguras por satélite que entrará en servicio en 2030. En este contexto, Hispasat asumirá un papel relevante como contratista principal de la infraestructura terrestre y en el desarrollo de la capa orbital de muy baja altitud del sistema, reforzando la posición de Indra Group en uno de los programas estratégicos más relevantes de la autonomía tecnológica y de la defensa europea.
Asimismo, el 29 de septiembre el Consejo de Administración aprobó una profunda reordenación de la estructura organizativa y del Comité de Dirección con el objetivo de adaptar la compañía a sus nuevas prioridades estratégicas, simplificar la organización, reforzar la capacidad de ejecución y acelerar la toma de decisiones. Entre las principales medidas adoptadas destacan el nombramiento de Juan Ramón Hernández como director general de Defensa y Espacio y de Frank Torres como director general de Operaciones, la integración de la actividad internacional en las distintas unidades de negocio y la fusión de las áreas de AT y Movilidad, así como de Finanzas y Control de Gestión. Adicionalmente, se acordó la creación de una nueva Dirección General de Estrategia, Tecnología y Producto y se aprobaron diversas modificaciones en el Reglamento del Consejo de Administración y de sus Comisiones para reforzar determinados aspectos de gobierno corporativo.
Por otra parte, al cierre del trimestre, Indra Group alcanzó un acuerdo para adquirir una participación del 30% en la compañía de ciberseguridad TRC, una operación que contribuirá a fortalecer el ecosistema tecnológico español en este ámbito y a complementar las capacidades de la oferta de IndraMind.
Resultados por unidades de negocio
Ingresos por geografías
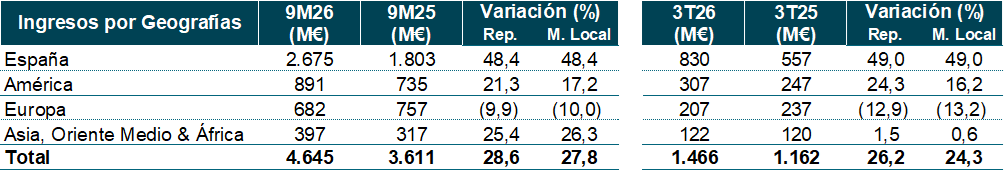
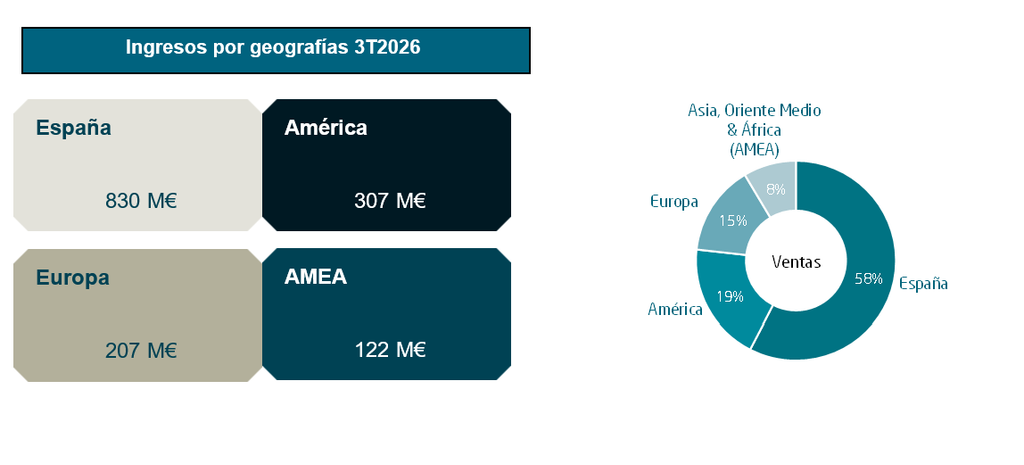
Los ingresos por geografías presentaron crecimientos de doble dígito en España (aumento del 48%; 58% de las ventas totales), Asia, Oriente Medio y África (AMEA) – que creció un 25%; 8% de las ventas totales- y América (se incrementaron un 21%; el 19% de las ventas totales), en contraposición a los descensos registrados en Europa (que descendieron un 10%; representando el 15% de todas las ventas).